
Introducción
La mayoría de personas se guía por sensaciones como “creo que voy bien”, “gasto demasiado” o “debería ahorrar más”. Pero la salud financiera no se puede gestionar desde la intuición, sino desde indicadores claros. Igual que un chequeo médico usa tensión arterial, colesterol o frecuencia cardiaca, tu vida económica necesita un sistema de métricas que te diga si estás estable, frágil o en riesgo.
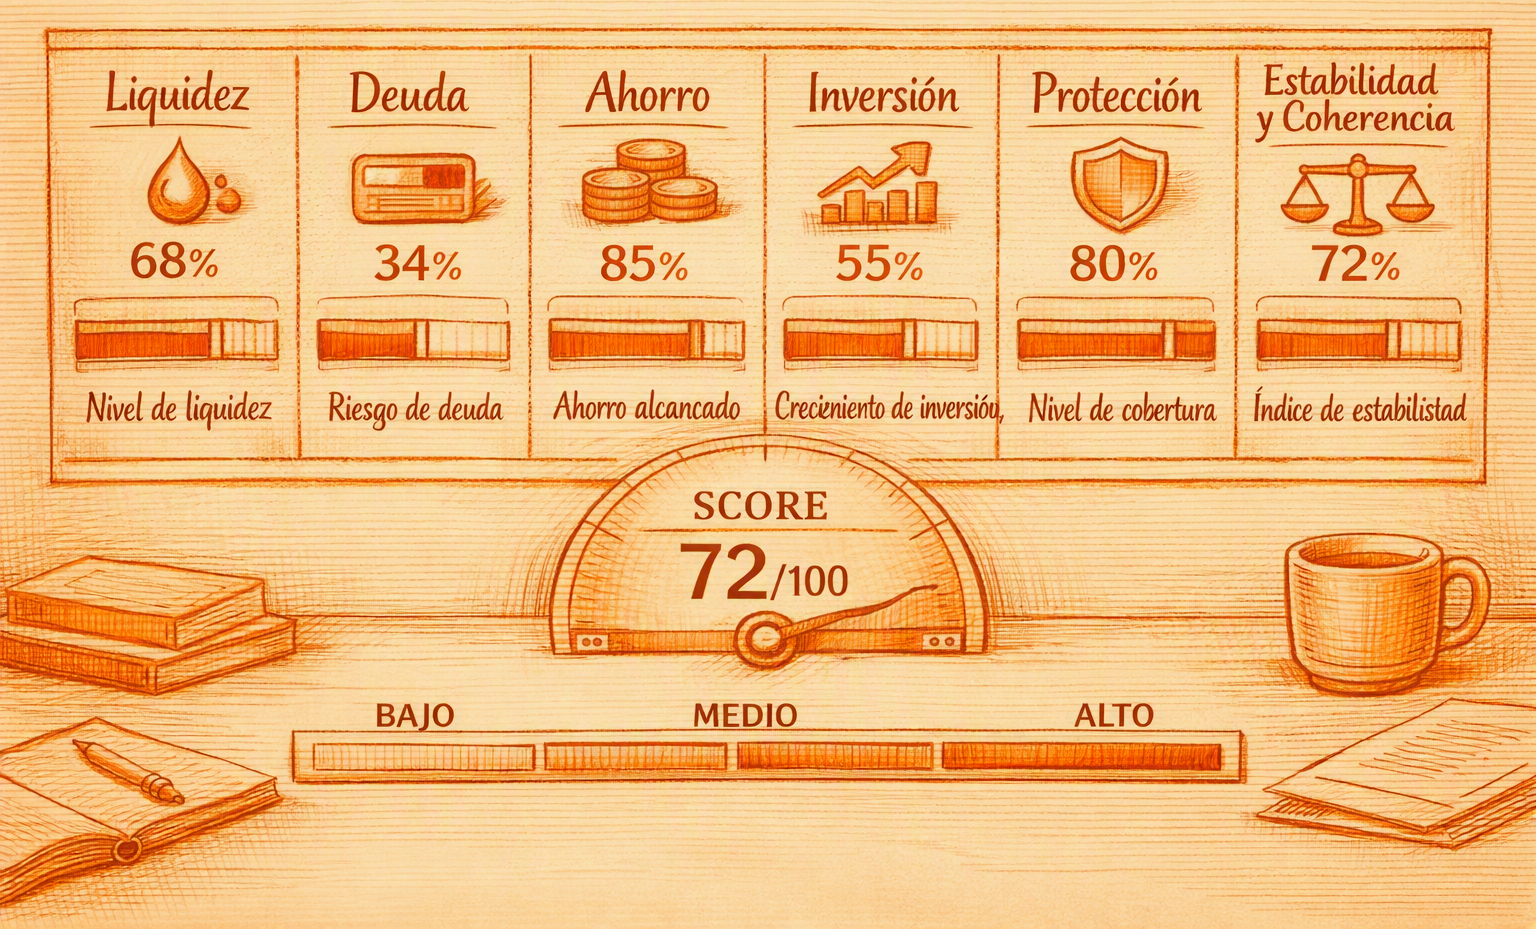
El concepto de score (o puntuación) de salud financiera es precisamente eso, una puntuación integral que resume tu estabilidad económica en un número o rango, apoyado en datos objetivos. No se trata de una fórmula mágica, sino de un marco que te obliga a mirar lo importante: liquidez, deuda, ahorro, protección, capacidad de adaptación y coherencia con tu proyecto vital.
En este artículo vamos a construir un modelo de score de salud financiera que puedas aplicar en tu propia vida. Lo haremos con rigor, pero con un lenguaje claro, sin tecnicismos innecesarios. Verás qué indicadores usar, cómo ponderarlos, cómo interpretar tu resultado y qué acciones concretas tomar para mejorar tu estabilidad financiera personal.
En Simple Virtus, este enfoque se integra con otros pilares: diseño de vida, inversión consciente y rendimiento físico y mental. Tu salud financiera no es algo aislado, sino que es el sistema que sostiene tus decisiones, tu libertad y tu capacidad de resistir las crisis.
1. Qué es la salud financiera
La primera confusión habitual es pensar que salud financiera equivale a ganar mucho dinero. Sin embargo, hay personas con ingresos altos y, sin embargo, sistemas financieros caóticos, y otras con ingresos moderados pero estructuras muy sólidas. La estabilidad financiera personal depende menos de cuánto se ingresa y más de cómo se organiza, se protege y se proyecta ese flujo.
Salud financiera es la capacidad de tu sistema económico personal para:
- Mantener tu nivel de vida sin sobresaltos ante eventos previsibles (gastos grandes o cambios laborales, por ejemplo).
- Resistir shocks imprevistos (enfermedades, despidos o crisis económicas).
- Financiar tus proyectos vitales, tales como educación, vivienda, emprendimiento o jubilación, sin dejarlo al azar.
Cuando hablamos de score de salud financiera, hablamos de una medida que combina:
- Liquidez: capacidad de responder a gastos inmediatos sin recurrir a deuda.
- Solvencia: relación entre tus activos y tus pasivos.
- Estabilidad de ingresos: cuán predecibles y diversificados son tus flujos.
- Hábitos financieros saludables: cómo decides, presupuestas y ejecutas.
- Protección y resiliencia: seguros, fondos de emergencia, margen de maniobra.
Organismos como el Banco de España o la OCDE insisten en la importancia de la educación financiera para reducir vulnerabilidad económica, pero rara vez ofrecen un modelo práctico que puedas aplicar en tu día a día. Aquí vamos a construir ese modelo, adaptado a una persona real, con vida compleja y objetivos múltiples.
Si ya trabajas con presupuestos, te interesará conectar este score con una Cómo preparar un presupuesto minimalista como la que proponemos en Simple Virtus, donde simplificas categorías y te centras en lo que es realmente importante: ahorro, inversión y protección.
2. Los pilares del score financiero
Para que tu diagnóstico financiero personal sea útil, necesitas un conjunto de dimensiones que cubran lo esencial sin volverse inabarcables. Te propongo seis pilares que, combinados, ofrecen una visión muy completa de tu estabilidad financiera.
Liquidez: tu capacidad de respuesta inmediata
La liquidez es la parte de tu patrimonio que puedes usar de forma rápida y sin pérdidas significativas. Aquí entran tu cuenta corriente, tu fondo de emergencia y cualquier activo muy líquido.
Un indicador sencillo consiste en:
- Meses de gastos cubiertos con liquidez: divide tu liquidez total entre tu gasto mensual medio.
Si tu liquidez cubre menos de 2 meses de gastos, tu sistema es frágil. Entre 3 y 6 meses, estás en una zona razonable. A partir de 6 meses, tu score de salud financiera empieza a reflejar una buena capacidad ante imprevistos.
Este pilar se conecta directamente con hábitos como el ahorro sistemático y la priorización de un fondo de emergencia, temas que desarrollamos en profundidad en Cómo construir tu fondo de emergencia.
Deuda: cuánto pesa tu pasado sobre tu futuro
La deuda no es mala per se; puede ser una buena herramienta estratégica si se usa bien. El problema aparece cuando la deuda se convierte en una carga que limita tu libertad y tu capacidad de invertir en lo que de verdad importa.
Dos indicadores clave son:
- Ratio deuda/ingresos anuales: suma tus deudas pendientes y divídelas entre tus ingresos anuales.
- Porcentaje de ingresos destinado a deuda mensual: cuánto de tu flujo mensual se va a cuotas.
Si más del 40 % de tus ingresos mensuales se destina a deuda, tu estabilidad financiera personal está comprometida. Tu score debe reflejar esa tensión, porque reduce tu margen de maniobra y aumenta tu vulnerabilidad ante cualquier caída de ingresos.
Instituciones como el Banco Mundial y la OCDE han señalado que el sobreendeudamiento es uno de los factores que más deterioran la salud financiera de los hogares. Tu modelo personal debe ser implacable al respecto.
Ahorro e inversión: tu capacidad de construir futuro
La tercera dimensión es tu capacidad de generar excedente y transformarlo en activos que trabajen para ti. Aquí entra tanto el ahorro como la inversión.
Indicadores relevantes son:
- Tasa de ahorro sobre ingresos: porcentaje de tus ingresos que se destina a ahorro e inversión.
- Porcentaje de patrimonio invertido en activos productivos: fondos indexados, acciones, bonos, inmuebles, negocios.
Una tasa de ahorro inferior al 10 % indica que tu sistema apenas construye futuro. Entre el 15–25 % ya hablamos de hábitos financieros saludables. Por encima del 30 %, tu score refleja una estructura orientada a la independencia financiera.
Protección: seguros, fondos y redundancias
La protección es la parte menos glamourosa de la salud financiera, pero una de las más críticas. Incluye seguros de vida, salud, hogar, incapacidad, así como estructuras legales y fiscales que protegen tu patrimonio.
Indicadores:
- Cobertura de riesgos críticos: ¿tienes seguros adecuados para los riesgos que realmente podrían destruir tu estabilidad?
- Existencia de fondo de emergencia: ¿existe y está separado de tu cuenta de gasto?
Organismos como la OCDE y asociaciones profesionales como el CFA Institute insisten en la importancia de la gestión de riesgos en la planificación financiera. Tu score debe penalizar la ausencia de protección básica, incluso si tus números de ahorro e inversión son buenos.
Estabilidad y diversificación de ingresos
No es lo mismo depender de un único salario que tener varias fuentes de ingreso. La estabilidad financiera personal se refuerza cuando tus ingresos son relativamente predecibles y diversificados en origen (empleo, negocio, inversiones, proyectos paralelos).
Indicadores relevantes pueden ser:
- Número de fuentes de ingreso relevantes: aquellas que aportan al menos un 10 % de tu flujo total.
- Porcentaje de ingresos variables: cuánto depende de comisiones, bonus o proyectos inestables.
Tu score de salud financiera debe reflejar si estás construyendo un sistema robusto o apoyado en una sola columna.
Coherencia con tu proyecto vital
El último pilar no es numérico, pero igual de importante: ¿tu sistema financiero está alineado con tu vida real y tus objetivos? Una persona puede tener buenos indicadores técnicos y, sin embargo, vivir en tensión constante porque su estructura de gastos, deudas y compromisos no encaja con lo que realmente quiere.
Aquí evaluamos:
- Grado de alineación entre gastos y valores: cuánto de tu gasto sostiene lo que consideras esencial.
- Claridad de objetivos financieros: jubilación, educación, vivienda, emprendimiento, legado.
Este pilar conecta directamente con la filosofía de Simple Virtus: diseñar una vida coherente, donde tu dinero es una herramienta. Tu score debe incorporar esta dimensión, aunque sea con una ponderación menor, porque la salud financiera también es psicológica y estratégica.
3. Cómo calcular tu score financiero paso a paso
Ahora que tienes las seis dimensiones, vamos a construir un modelo práctico. No necesitas un software complejo, bastaría con una hoja de cálculo, o simplemente papel y lápiz. El objetivo es obtener un score de salud financiera entre 0 y 100 que resuma tu situación.
Paso 1: recopila tus datos clave
Durante una semana, dedica tiempo a reunir:
- Ingresos mensuales y anuales.
- Gastos mensuales medios (idealmente, de los últimos 6–12 meses).
- Deudas: tipo, importe pendiente, cuota mensual.
- Activos: liquidez, inversiones, inmuebles, negocios.
- Seguros y coberturas.
- Fuentes de ingreso y su estabilidad.
Este proceso es en sí mismo un ejercicio de conciencia financiera. Si ya trabajas con un presupuesto minimalista, tendrás gran parte de la información organizada. Si no, este es un buen momento para empezar.
Paso 2: asigna puntuaciones por dimensión
Para cada uno de los seis pilares, define una escala de 0 a 10. Por ejemplo:
-
Liquidez
- 0–2: menos de 2 meses de gastos cubiertos.
- 3–5: entre 2 y 4 meses.
- 6–8: entre 4 y 8 meses.
- 9–10: más de 8 meses.
-
Deuda
- 0–2: más del 50 % de ingresos destinados a deuda mensual.
- 3–5: entre 35–50 %.
- 6–8: entre 20–35 %.
- 9–10: menos del 20 %.
-
Ahorro e inversión
- 0–2: tasa de ahorro < 5 %.
- 3–5: entre 5–15 %.
- 6–8: entre 15–25 %.
- 9–10: > 25 %.
-
Protección
- 0–2: sin fondo de emergencia ni seguros básicos.
- 3–5: fondo de emergencia parcial, seguros incompletos.
- 6–8: fondo de emergencia sólido, seguros razonables.
- 9–10: cobertura integral y fondo bien dimensionado.
-
Ingresos
- 0–2: una sola fuente, muy variable.
- 3–5: una fuente principal estable, alguna secundaria pequeña.
- 6–8: varias fuentes relevantes, estabilidad moderada.
- 9–10: alta diversificación y estabilidad.
-
Coherencia vital
- 0–2: tensión constante, gastos desalineados con valores.
- 3–5: cierta claridad, pero muchas fricciones.
- 6–8: buena alineación, objetivos definidos.
- 9–10: sistema muy coherente con tu proyecto vital.
Este esquema es flexible. Puedes adaptarlo a tu realidad. Lo importante es que seas honesto y consistente contigo mismo.
Paso 3: pondera las dimensiones
No todas las dimensiones pesan igual en tu score de salud financiera. Una propuesta equilibrada:
- Liquidez: 20 %
- Deuda: 20 %
- Ahorro e inversión: 20 %
- Protección: 15 %
- Ingresos: 15 %
- Coherencia vital: 10 %
Multiplica la puntuación de cada pilar por su peso y suma los resultados. Obtendrás un número entre 0 y 10, que puedes convertir en un score de 0 a 100 multiplicando por 10.
Por ejemplo, si tus puntuaciones son:
- Liquidez: 7
- Deuda: 6
- Ahorro e inversión: 5
- Protección: 4
- Ingresos: 6
- Coherencia vital: 8
Tu cálculo sería:
- Liquidez: 7 × 0,20 = 1,4
- Deuda: 6 × 0,20 = 1,2
- Ahorro e inversión: 5 × 0,20 = 1,0
- Protección: 4 × 0,15 = 0,6
- Ingresos: 6 × 0,15 = 0,9
- Coherencia vital: 8 × 0,10 = 0,8
Total: 5,9 → Score de salud financiera: 59/100
Paso 4: interpreta tu resultado
Puedes usar una escala simple:
- 0–39: sistema en riesgo. Necesitas cambios estructurales urgentes.
- 40–59: estabilidad frágil. Funciona, pero cualquier shock puede desestabilizarte.
- 60–79: buena salud financiera, con áreas de mejora.
- 80–100: sistema sólido y resiliente, orientado a la independencia.
Lo importante no es obsesionarte con el número, sino usarlo como brújula. Tu score te dice dónde estás y te ayuda a priorizar acciones.
4. Cómo mejorar tu score con acciones concretas
Medir sin actuar es una forma de autoengañarse. El verdadero valor de tu score de salud financiera está en las decisiones que desencadena. Vamos a ver estrategias específicas para mejorar cada pilar, sin caer en comportamientos genéricos.
Fortalecer la liquidez
Si tu liquidez es baja, tu prioridad es construir un fondo de emergencia. Una estrategia práctica:
- Define un objetivo de 3–6 meses de gastos.
- Automatiza una transferencia mensual hacia una cuenta separada.
- Ajusta tu presupuesto para liberar un porcentaje fijo de tus ingresos.
Este enfoque se integra bien con un presupuesto minimalista, donde reduces categorías y te centras en lo esencial. Proponemos trabajar con pocas partidas clave: gastos fijos, variables, ahorro/inversión y proyectos.
Reducir deuda
Si tu ratio deuda/ingresos es alto, necesitas un plan de reducción. Dos enfoques conocidos son el avalancha (priorizar la deuda con mayor interés) y el bola de nieve (priorizar la deuda más pequeña para ganar impulso psicológico). Lo relevante es:
- Evitar nueva deuda de consumo.
- Renegociar condiciones cuando sea posible.
- Liberar flujo para acelerar amortizaciones.
Organismos como el Banco de España y la OCDE ofrecen guías sobre gestión responsable de crédito que pueden complementar tu estrategia. Tu objetivo es bajar el porcentaje de ingresos destinado a deuda por debajo del 30 % y, idealmente, del 20 %.
Aumentar tu tasa de ahorro y calidad de inversión
Para mejorar tu score de salud financiera, no basta con ahorrar más sino que necesitas invertir mejor. Algunas acciones:
- Fijar una tasa de ahorro objetivo (por ejemplo, 20 % de ingresos).
- Priorizar activos simples y diversificados, como fondos indexados globales.
- Evitar productos complejos que no entiendas.
En Simple Virtus desarrollamos modelos de carteras minimalistas que combinan simplicidad, diversificación y costes bajos, inspirados en la evidencia académica sobre inversión pasiva.
Reforzar protección y resiliencia
Si tu pilar de protección es débil, revisa:
- Seguros de salud, vida, hogar y responsabilidad civil.
- Fondo de emergencia: tamaño, ubicación y accesibilidad.
- Estructuras legales básicas (testamento, poderes, régimen matrimonial).
La gestión de riesgos es parte esencial de la planificación financiera. Tu objetivo es que un evento grave no destruya tu sistema.
Diversificar ingresos y construir antifragilidad
Para mejorar la estabilidad de ingresos:
- Explora proyectos paralelos alineados con tus habilidades.
- Desarrolla activos que generen flujo (contenidos, productos, servicios).
- Revisa tu carrera profesional con enfoque estratégico.
Hablamos de estrategia de ingresos antifrágiles, donde tu trabajo principal es la base, pero no la única columna. Tu score debe reflejar esa evolución.
Alinear tu sistema financiero con tu proyecto vital
Por último, revisa si tu estructura de gastos, deudas y objetivos refleja lo que realmente quieres. Pregúntate:
- ¿Qué parte de mi gasto paga lo que considero esencial?
- ¿Qué compromisos financieros me alejan de mi proyecto vital?
- ¿Qué decisiones podría tomar en los próximos 12 meses para mejorar?
Este trabajo se conecta con otros temas comentados en Simple Virtus sobre diseño de vida, prioridades y virtudes prácticas, donde el dinero es una herramienta al servicio de tu propósito.
Conclusión
Tu score no es fijo, sino una instantánea de tu sistema financiero en un momento concreto. Su verdadero poder aparece cuando lo conviertes en una tarea periódica: revisarlo cada 6 o 12 meses, comparar resultados y ajustar tu estrategia.
La estabilidad financiera personal se construye con decisiones pequeñas, consistentes y alineadas con tu proyecto vital. Medir te obliga a mirar de frente tus números, tus hábitos y tus incoherencias, mientras que actuar te permite transformar esa información en libertad real.
El objetivo no es que tengas una vida perfecta, sino un sistema robusto, consciente y orientado a lo que tú consideras valioso. Tu score de salud financiera es una herramienta más en ese camino: clara, cuantificable y práctica.

Deja una respuesta